กันยายน 30,2026…การลดคาร์บอนของอุตสาหกรรมการบินกำลังเดินทางเข้าสู่โจทย์ที่ท้าทายกว่าเดิม เมื่อ Sustainable Aviation Fuel หรือ SAF ถูกวางให้เป็นหนึ่งในกุญแจสำคัญของการมุ่งสู่ Net Zero แต่เส้นทางข้างหน้ากลับเต็มไปด้วยคำถาม ทั้งเรื่องต้นทุน วัตถุดิบ กำลังการผลิต และความพร้อมของตลาด
ในวันที่อุตสาหกรรมการบินทั่วโลกต้องเผชิญกับแรงกดดันให้ลดการปล่อยก๊าซเรือนกระจก การเปลี่ยนผ่านจากเชื้อเพลิงฟอสซิลไปสู่ Sustainable Aviation Fuel หรือ SAF กำลังกลายเป็นหนึ่งในสมรภูมิสำคัญของการเดินทางสู่อนาคตที่ปล่อยคาร์บอนต่ำ
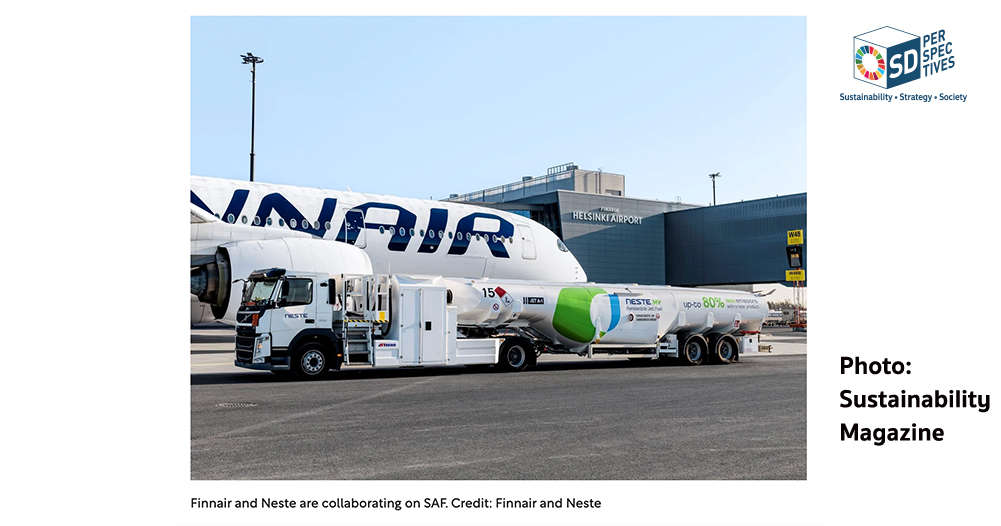
ปัจจุบันสายการบินทั่วโลกใช้ SAF ในสัดส่วนเฉลี่ยเพียง 0.8% ของเชื้อเพลิงทั้งหมด ขณะที่ Finnair สามารถใช้ SAF ได้ถึง 1.6% ในปี 2025 จากปริมาณเชื้อเพลิงเครื่องบินทั้งหมดราว 1 ล้านตัน
ตัวเลขดังกล่าวสะท้อนให้เห็นทั้ง ความก้าวหน้า และ ช่องว่าง ที่ยังเหลืออยู่อีกมาก เพราะหากอุตสาหกรรมการบินต้องการลดการปล่อยคาร์บอนอย่างมีนัยสำคัญ SAF จำเป็นต้องขยับจากเชื้อเพลิงทางเลือกในสัดส่วนเล็ก ๆ ไปสู่การเป็นส่วนสำคัญของระบบพลังงานการบินในอนาคต
ข้อมูลที่อ้างถึง IATA ระบุว่า SAF และการเพิ่มประสิทธิภาพการดำเนินงานของสายการบินมีบทบาทสำคัญต่อการลดการปล่อยก๊าซเรือนกระจกของภาคการบิน โดยคาดว่าจะมีส่วนช่วยต่อการลดการปล่อยสุทธิเป็นศูนย์ของภาคส่วนนี้ภายในปี 2050
จากเชื้อเพลิงทางเลือก
สู่ภารกิจของทั้งห่วงโซ่
โจทย์ของ SAF ไม่ได้อยู่ที่การผลิตเชื้อเพลิงเพียงอย่างเดียว แต่เป็นเรื่องของ ทั้งห่วงโซ่อุปทาน
นี่คือเหตุผลที่ความร่วมมือระหว่าง Finnair และ Neste น่าสนใจ ทั้งสองบริษัทจากฟินแลนด์ทำงานร่วมกันด้าน SAF มานานกว่า 5 ปี และในช่วง 3 ปีที่ผ่านมาได้หันมาให้ความสำคัญกับการสร้างความรู้ความเข้าใจเกี่ยวกับ SAF ตลอดทั้งห่วงโซ่ ตั้งแต่ผู้ผลิตเชื้อเพลิง สายการบิน ไปจนถึงองค์กรธุรกิจและผู้โดยสาร
แนวคิดสำคัญคือ SAF จะไม่สามารถเติบโตได้ด้วยผู้เล่นรายใดรายหนึ่ง หากต้องการให้ตลาดขยายตัวอย่างจริงจัง ผู้ผลิต สายการบิน ลูกค้าองค์กร และผู้บริโภคจำเป็นต้องมีส่วนร่วมไปพร้อมกัน
เพราะท้ายที่สุดแล้ว การลดคาร์บอนไม่ได้เกิดขึ้นเพียงในโรงกลั่นหรือบนเครื่องบิน หากแต่ต้องอาศัยกลไกทางธุรกิจที่เชื่อมโยง ต้นทุนของการลดคาร์บอน เข้ากับผู้ที่ได้รับประโยชน์จากการลดคาร์บอนนั้นด้วย
ต้นทุน
ยังเป็นกำแพงใหญ่
แม้แนวคิดเรื่องเชื้อเพลิงยั่งยืนจะได้รับการยอมรับมากขึ้น แต่อุปสรรคที่จับต้องได้ที่สุดยังคงเป็นเรื่อง ต้นทุน
Finnair ระบุว่าต้นทุนยังเป็นอุปสรรคสำคัญสำหรับทั้งสายการบินและลูกค้า ขณะที่ยุโรปกำลังเดินหน้าผ่านกฎหมาย ReFuelEU ซึ่งกำหนดให้ผู้จัดหาเชื้อเพลิงต้องจัดหา SAF ในสัดส่วน 2% ของเชื้อเพลิงการบินที่ใช้
เมื่อการใช้ SAF บางส่วนกลายเป็นข้อกำหนด ต้นทุนที่เพิ่มขึ้นก็ย่อมกลายเป็นส่วนหนึ่งของสมการธุรกิจ และมีความเป็นไปได้ที่จะถูกส่งต่อไปยังผู้บริโภค
แต่สิ่งที่น่าสนใจยิ่งกว่านั้นคือ SAF ภาคบังคับอาจยังไม่เพียงพอสำหรับการบรรลุเป้าหมายด้านสภาพภูมิอากาศ สายการบินจึงยังต้องสร้างตลาด SAF ภาคสมัครใจเพิ่มเติม โดยทำงานร่วมกับลูกค้าองค์กรเพื่อให้เห็นคุณค่าของการลงทุนด้านการลดคาร์บอนอย่างเป็นรูปธรรม
Finnair และ Neste จึงพัฒนากรอบการทำงานที่ครอบคลุมตั้งแต่การประเมินรอยเท้าคาร์บอน การกำหนดขอบเขตการจัดซื้อ การซื้อใบรับรอง SAF การยกเลิกใบรับรองในทะเบียนอย่างเป็นทางการเพื่อป้องกันการนับซ้ำ และการรายงานผลการลด Scope 3 ที่ผ่านการตรวจสอบแล้ว
ปัจจุบันมีบริษัทมากกว่า 150 แห่งเข้าร่วมบริการ Finnair for Business SAF ขณะที่ผู้โดยสารรายย่อยกว่า 160,000 คนเลือกสนับสนุนการใช้ SAF โดยสมัครใจนับตั้งแต่ปี 2024
HEFA วันนี้
แต่อนาคตอาจต้องพึ่งเชื้อเพลิงรุ่นใหม่
อีกโจทย์ใหญ่ที่อาจกำหนดอนาคตของ SAF คือ วัตถุดิบปัจจุบัน SAF เชิงพาณิชย์ส่วนใหญ่ผลิตด้วยกระบวนการ HEFA (Hydroprocessed Esters and Fatty Acids) โดยใช้วัตถุดิบอย่างน้ำมันปรุงอาหารใช้แล้วและไขมันสัตว์
Neste ใช้เครือข่ายซัพพลายเออร์กว่า 600 รายใน 65 ประเทศ เพื่อจัดหาวัตถุดิบเหล่านี้
พร้อมกันนั้น Neste กำลังขยายโรงกลั่นที่เมืองร็อตเตอร์ดัม ด้วยเงินลงทุนราว 2.5 พันล้านยูโร ซึ่งจะเพิ่มกำลังการผลิตเชื้อเพลิงหมุนเวียน 1.2 ล้านตัน รวมถึง SAF ราว 700,000 ตัน เพื่อรองรับกฎระเบียบใหม่ของยุโรป
แต่ความท้าทายไม่ได้จบลงเพียงการเพิ่มกำลังผลิต เพราะวัตถุดิบสำหรับ HEFA มีข้อจำกัด และคาดว่าจะเข้าใกล้จุดอิ่มตัวหลังปี 2030
นั่นหมายความว่า โลกของ SAF หลังปี 2030 อาจต้องก้าวไปอีกขั้น จากการพึ่งพาวัตถุดิบแบบเดิม สู่ Advanced Biofuels และ eSAF หรือเชื้อเพลิงการบินสังเคราะห์
เมื่อเงินทุน
กลายเป็นตัวแปรชี้ขาด
การเปลี่ยนผ่านครั้งนี้นำไปสู่คำถามสำคัญว่า หากต้องการสร้างโรงงานเชื้อเพลิงรุ่นใหม่ ใครจะเป็นผู้รับความเสี่ยงในการลงทุน
สำหรับโครงการเชื้อเพลิงสังเคราะห์ การมีสัญญารับซื้อผลผลิตล่วงหน้า หรือ offtake agreement ที่มีข้อผูกพันชัดเจน อาจเป็นเงื่อนไขสำคัญต่อการระดมทุน เพราะช่วยสร้างความมั่นใจให้กับผู้ลงทุนว่า ผลผลิตในอนาคตจะมีตลาดรองรับ
Finnair ระบุว่า แม้บริษัทจะยังไม่อยู่ในจุดที่จะทำสัญญาแบบ take-or-pay แต่ก็เริ่มดำเนินการบางอย่างเพื่อสนับสนุนการพัฒนาตลาดในอนาคต
นี่จึงเป็นโจทย์ที่ใหญ่กว่าเรื่องเทคโนโลยี เพราะแม้เทคโนโลยีจะพร้อม แต่หากขาดเงินทุนและตลาดรองรับ การขยายจากโครงการทดลองไปสู่ระดับอุตสาหกรรมก็ยังเป็นเรื่องยาก
ฟินแลนด์กับโอกาส
เชื้อเพลิงสังเคราะห์
ในอีกด้านหนึ่ง การเปลี่ยนผ่านสู่ SAF อาจเปิดโอกาสให้บางประเทศสร้างอุตสาหกรรมพลังงานรูปแบบใหม่ขึ้นมา
Finnair มองว่าฟินแลนด์มีศักยภาพสำหรับการผลิตเชื้อเพลิงการบินสังเคราะห์ เนื่องจากมีทั้งคาร์บอนไดออกไซด์จากชีวมวลในอุตสาหกรรมเยื่อกระดาษ ปริมาณไฟฟ้าสีเขียวและไฟฟ้าจากพลังงานหมุนเวียน รวมถึงระบบโครงข่ายไฟฟ้าที่แข็งแกร่ง
จุดแข็งเหล่านี้สะท้อนให้เห็นว่า การเปลี่ยนผ่านด้านพลังงานไม่ได้หมายถึงการเปลี่ยนชนิดของเชื้อเพลิงเพียงอย่างเดียว แต่ยังหมายถึงการสร้าง Ecosystem ใหม่ ที่เชื่อมโยงพลังงาน วัตถุดิบ เทคโนโลยี โครงสร้างพื้นฐาน และเงินทุนเข้าด้วยกัน
ความมั่นคงทางพลังงาน
กับความยั่งยืน อาจเดินไปด้วยกัน
อีกมิติหนึ่งที่ทำให้ SAF มีความสำคัญมากขึ้น คือเรื่อง ความมั่นคงของห่วงโซ่อุปทาน
วิกฤตในช่องแคบฮอร์มุซถูกยกเป็นตัวอย่างของความเปราะบางของห่วงโซ่อุปทานที่พึ่งพาจุดผ่านสำคัญเพียงไม่กี่แห่ง ขณะที่เชื้อเพลิงหมุนเวียนมีข้อได้เปรียบจากการสามารถกระจายแหล่งวัตถุดิบไปยังหลายภูมิภาคได้มากกว่า
Neste ระบุว่าปัจจุบันจัดหาวัตถุดิบจากซัพพลายเออร์กว่า 600 รายใน 65 ประเทศ ความหลากหลายดังกล่าวจึงไม่ได้มีความหมายเฉพาะต่อการลดคาร์บอน แต่ยังช่วยเพิ่มความยืดหยุ่นของห่วงโซ่อุปทานด้วย
นี่คือจุดที่ ความยั่งยืน กับ ความมั่นคงทางพลังงาน เริ่มบรรจบกันอย่างชัดเจน
จากน้ำมันใช้แล้ว ถึงน้ำเสีย
ขอบเขตนวัตกรรมยังเปิดกว้าง
ท้ายที่สุด อนาคตของ SAF อาจไม่ได้จำกัดอยู่เพียงน้ำมันปรุงอาหารใช้แล้ว ไขมันสัตว์ หรือวัตถุดิบที่เราคุ้นเคยในปัจจุบัน
งานวิจัยและนวัตกรรมกำลังเปิดพื้นที่ให้กับวัตถุดิบใหม่ ๆ แม้กระทั่ง น้ำเสีย (Sewage Waste) ก็ถูกมองว่า อาจนำมาใช้เป็นวัตถุดิบสำหรับผลิตเชื้อเพลิงการบินยั่งยืนได้ หากเทคโนโลยีสามารถพัฒนาไปถึงจุดที่ทำให้กระบวนการดังกล่าวมีความเป็นไปได้ในเชิงพาณิชย์
เส้นทางของ SAF จึงไม่ใช่เพียงเรื่องของการหาเชื้อเพลิงชนิดใหม่ ให้เครื่องบิน แต่คือการออกแบบระบบพลังงานใหม่ทั้งระบบ ตั้งแต่แหล่งวัตถุดิบ เทคโนโลยีการผลิต เงินทุน ตลาด ไปจนถึงพฤติกรรมของผู้บริโภค และในสมการนี้ ต้นทุนยังคงเป็นกำแพงใหญ่ ขณะที่ความร่วมมือคือสะพานสำคัญ
หากวันนี้ SAF ยังเป็นเพียงสัดส่วนเล็ก ๆ ของเชื้อเพลิงการบิน วันข้างหน้าอาจเป็นช่วงเวลาที่ทั้งอุตสาหกรรมต้องร่วมกันผลักดันให้มันก้าวขึ้นมาเป็นส่วนหนึ่งของโครงสร้างพื้นฐานด้านพลังงานการบินอย่างแท้จริง
เพราะการเดินทางสู่ Net Zero ของอุตสาหกรรมการบิน อาจไม่ได้วัดกันเพียงว่าใครบินได้ไกลที่สุด หากแต่อยู่ที่ว่า ใครสามารถสร้างห่วงโซ่พลังงานแห่งอนาคตให้เกิดขึ้นได้จริง
ที่มา : Sustainability Magazine
SD Perspectives | Thailand’s Sustainability & Business Strategy Media
สำนักข่าวและสื่อวิเคราะห์ด้าน Sustainability และ Business Strategy ของประเทศไทย นำเสนอข่าวสาร บทวิเคราะห์ และประเด็นสำคัญด้าน ESG, Nature & Biodiversity, Sustainable Finance, Business Strategy และ DEI เพื่อช่วยผู้บริหาร นักลงทุน และองค์กรไทย เข้าใจความเสี่ยง โอกาส และทิศทางการแข่งขันใหม่ของโลกธุรกิจในยุคแห่งการเปลี่ยนแปลงทางเศรษฐกิจ สังคม และสิ่งแวดล้อม