พฤศจิกายน 6,2026…ปัจจุบันธนาคารมีสินเชื่อและการลงทุนเพื่อความยั่งยืน (Sustainable Finance and Investment) สะสมกว่า 2.53 แสนล้านบาท ซึ่งกสิกรไทยมอง Climate Change เป็นทั้งความเสี่ยงและโอกาสทางธุรกิจ เดินหน้าสนับสนุนผู้ประกอบการด้วยความรู้ เครื่องมือวัดคาร์บอน และเงินทุน ควบคู่การใช้ข้อมูลภูมิสารสนเทศและ Climate Scenario ประเมินความเสี่ยงน้ำท่วมต่อสินเชื่อและมูลค่าหลักประกัน ชี้พื้นที่เศรษฐกิจสำคัญอาจเป็นพื้นที่เสี่ยง ธนาคารจึงต้องบริหารสมดุลระหว่างการปล่อยสินเชื่อกับการรับมือความเสี่ยงสภาพภูมิอากาศ
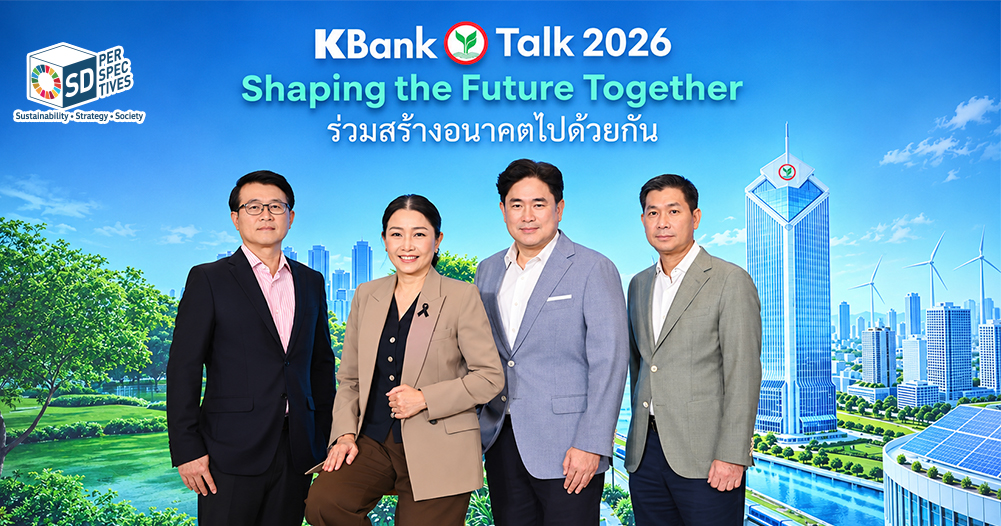
ขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร พร้อมด้วย ดร.พิพัฒน์พงศ์ โปษยานนท์ ผู้จัดการใหญ่ จงรัก รัตนเพียร ผู้จัดการใหญ่ และ รุ่งเรือง สุขเกิดกิจพิบูลย์ ผู้จัดการใหญ่ ธนาคารกสิกรไทย แถลงข่าว “กสิกรไทยเดินหน้าเสริมแกร่ง ต่อยอดผู้นำธุรกิจหลัก เติบโตอย่างมีคุณภาพ ร่วมสร้างอนาคตไปด้วยกัน” โดยช่วงหนึ่ง ขัตติยาเปิดเผยว่า
ผู้ถือหุ้นถามถึงมูลค่าหลักประกัน ไม่ใช่เพียงนโยบายสิ่งแวดล้อม
“คำถามจากผู้ถือหุ้น หลักประกันคุณล่ะ ประเมินอย่างไร คือผู้ถือหุ้นแปลสิ่งเหล่านี้ ไม่ใช่แค่ว่า KBank อยากเป็นแบงก์ที่ดูแลสิ่งแวดล้อม มีนโยบายด้าน Climate Change แต่ต้องการทราบว่าความเสี่ยงเหล่านั้นจะส่งผลต่อธุรกิจ และฐานะทางการเงินของธนาคารอย่างไร”
ดังนั้น การนำข้อมูลภูมิอากาศมาประเมินมูลค่าหลักประกันและทดสอบความอ่อนไหวต่อความเสี่ยงในสถานการณ์ต่าง ๆ เป็นส่วนหนึ่งของการแปลงประเด็น Climate Change ให้เชื่อมโยงกับการบริหารธุรกิจจริง
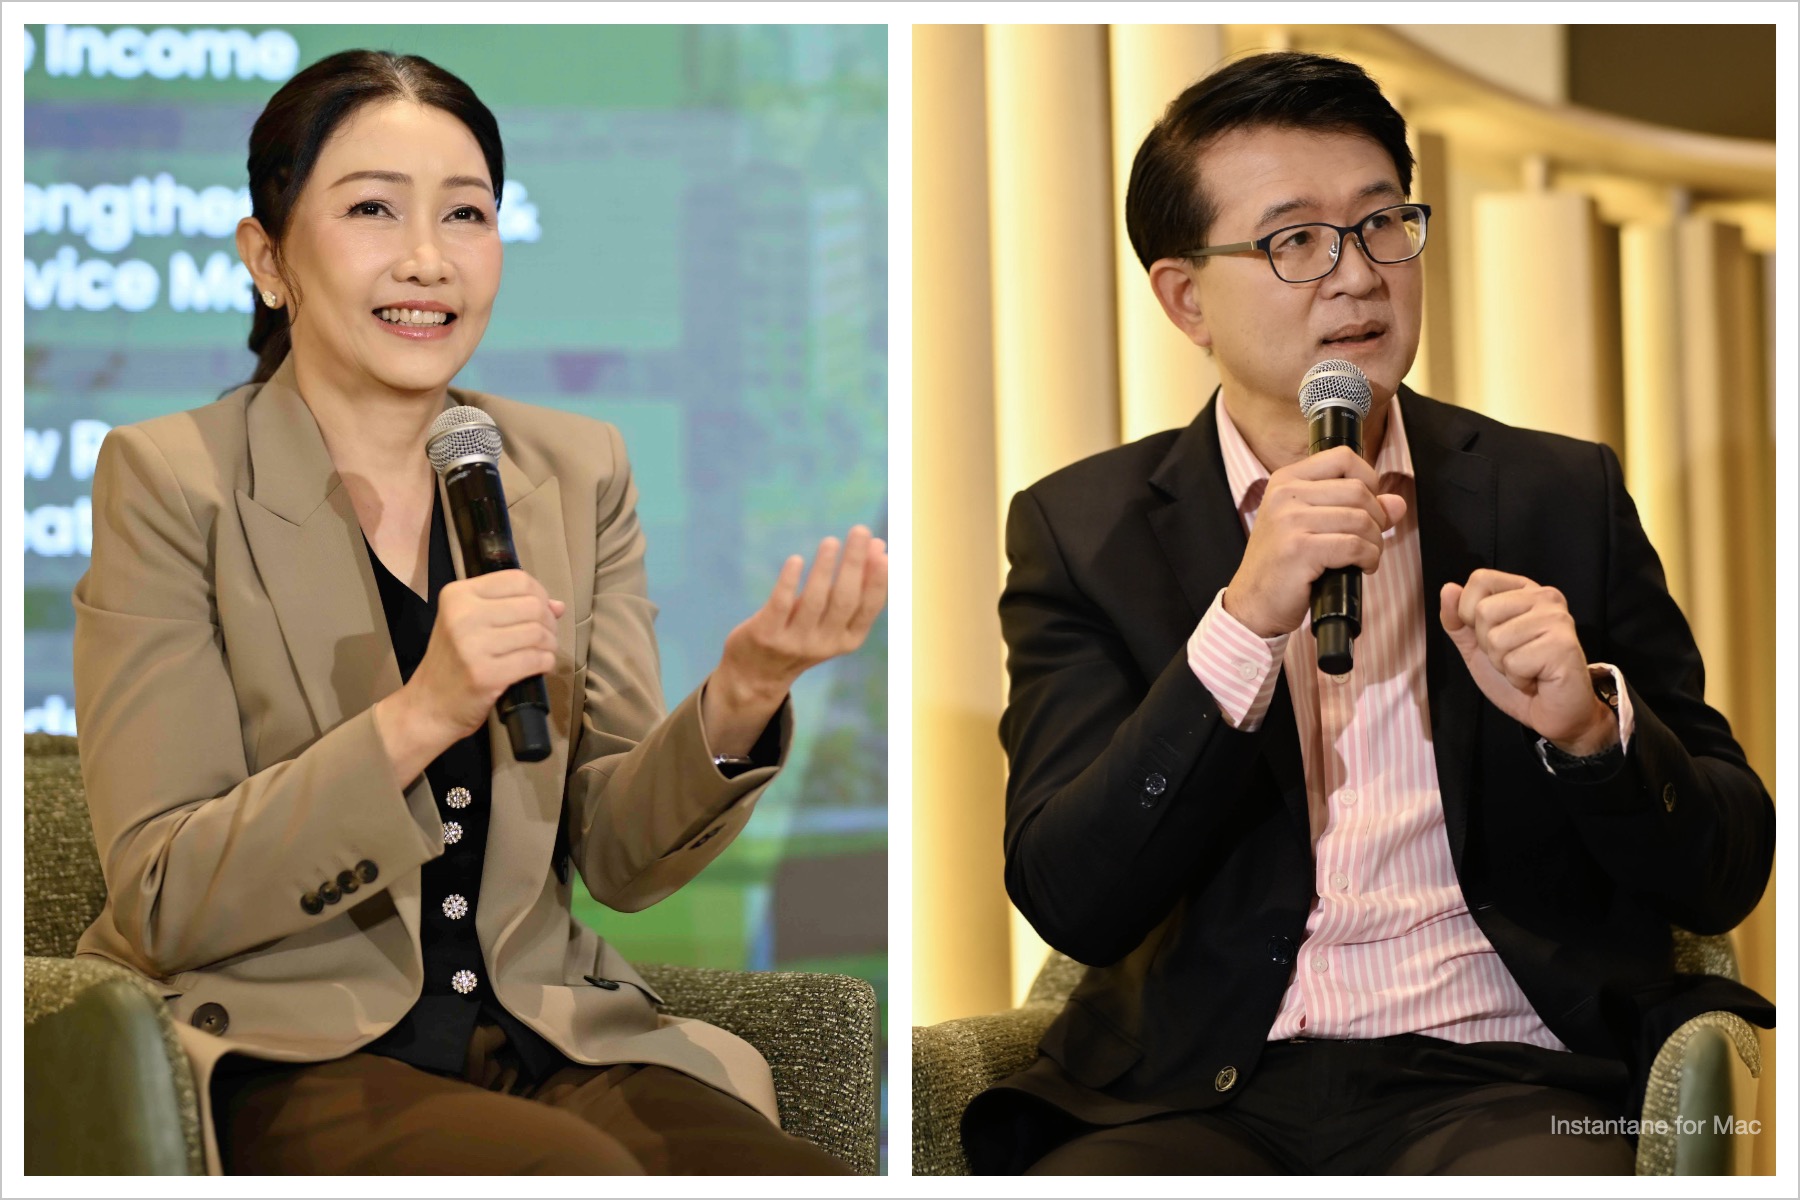
แนวทางดังกล่าวสะท้อนว่าความเสี่ยงด้านสภาพภูมิอากาศกำลังขยายจากการบริหารสิ่งแวดล้อมไปสู่การบริหารความเสี่ยงทางการเงิน โดยเฉพาะเมื่อสินทรัพย์และกิจกรรมทางเศรษฐกิจอาจได้รับผลกระทบจากภัยธรรมชาติที่เกิดขึ้นรุนแรงหรือบ่อยครั้งขึ้น
จาก Climate Scenario
สู่ Dashboard ประเมินความเสี่ยงน้ำท่วม
จงรัก อธิบายถึงกรณี ความเสี่ยง “น้ำท่วม” กสิกรไทยจะดูว่าอยู่ในพื้นที่ใด ทำเลใดบ้าง ในอนาคตที่ใดจะได้รับผลกระทบ
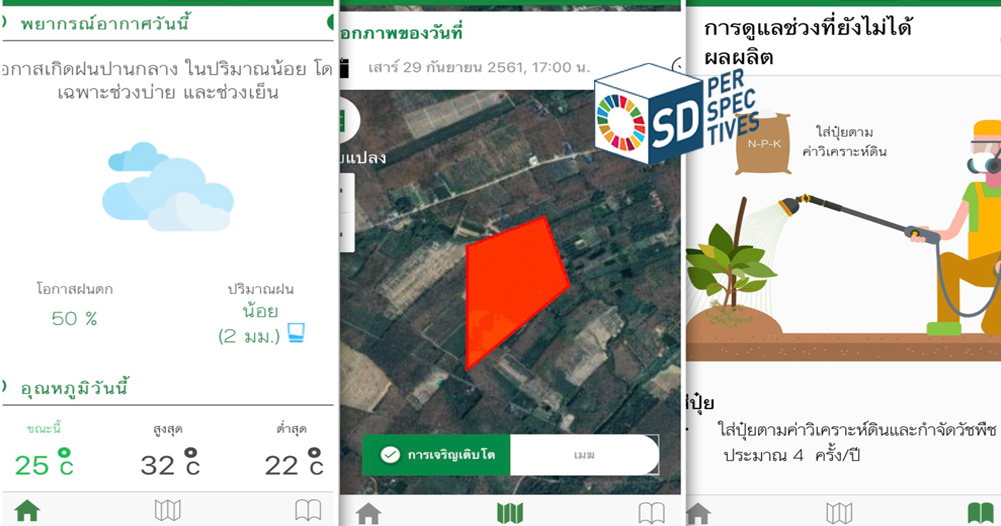
“ธนาคารใช้หลายแผนที่ เช่น GISTDA รวมถึงของแบงก์ชาติเองก็มีแผนที่ ต้องไปดูว่าธุรกิจตั้งอยู่ตรงไหนบ้าง หลักประกันเราตั้งอยู่ตรงไหนบ้าง แล้วถ้าเกิดสิ่งนั้นขึ้นแล้ว เราจะทำอย่างไร เพราะฉะนั้นตอนนี้เราจะมีตัวเลข ป็น Dashboard บอกว่า พื้นที่นี้นะ ถ้าเกิดความเสี่ยงสภาพภูมิอากาศ เกิดน้ำท่วม ตรงนี้หลักประกันเรามูลค่าแถวนี้ เสียหายเท่าไหร่ ซึ่งในที่สุด เราต้องอยู่กับน้ำ ”
จงรักขยายความต่อเนื่อง พื้นที่ทางเศรษฐกิจที่เราเห็นที่ทำรายได้ ที่ประชากรอยู่หนาแน่นก็คือที่น้ำท่วม จริง ๆ แล้ว พื้นที่ที่ไม่ท่วมก็คืออาจจะอยู่ไกลหน่อย กิจกรรมทางเศรษฐกิจก็จะน้อย เพราะฉะนั้นเราก็ต้อง Balance 2 สิ่งนี้ว่า
“ถ้าเราหนีกับความเสี่ยงนี้หมดเลย เราก็ต้องไม่ปล่อยสินเชื่อในพื้นที่เศรษฐกิจอย่างกรุงเทพฯ เป็นต้น เพราะฉะนั้นเมื่อทำไม่ได้ ก็ต้องมาดูว่าเราจะทำอย่างไรมากกว่า เราพยายามกระจายสิ่งนั้นที่เกิดขึ้นนะครับ เราก็ต้องมี Dashboard ในการติดตามตลอด”
ขัตติยากล่าวเสริม GISTDA จะดูว่า แผนที่ทั้งประเทศไทยความระดับความสูงเหนือน้ำทะเล อยู่ประมาณไหน มีความเสี่ยงในการน้ำท่วมมากน้อยเพียงใดนั่นคือแผนที่ที่ 1 แผนที่ที่ 2 ก็คือ แบงก์ชาติจะมีแผนที่ จะบอกให้ไปดูอีก นอกจากนี้ยังมีมีแผนที่อื่นเข้ามาพิจารณาดูร่วมกันทั้งหมด
ภายใต้กรอบ ESG การเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Change) ไม่ได้เป็นเพียงประเด็นสิ่งแวดล้อมที่ภาคธุรกิจต้องให้ความสำคัญ แต่กำลังกลายเป็นปัจจัยที่เกี่ยวข้องโดยตรงกับความสามารถในการแข่งขัน ต้นทุนการดำเนินงาน และความเสี่ยงทางการเงิน โดยเฉพาะเมื่อกฎระเบียบด้านสิ่งแวดล้อมของต่างประเทศเข้มงวดขึ้น ขณะที่ความเสี่ยงจากภัยธรรมชาติอย่างน้ำท่วมอาจส่งผลต่อทั้งสถานประกอบการและสินทรัพย์ที่ใช้เป็นหลักประกันทางการเงิน
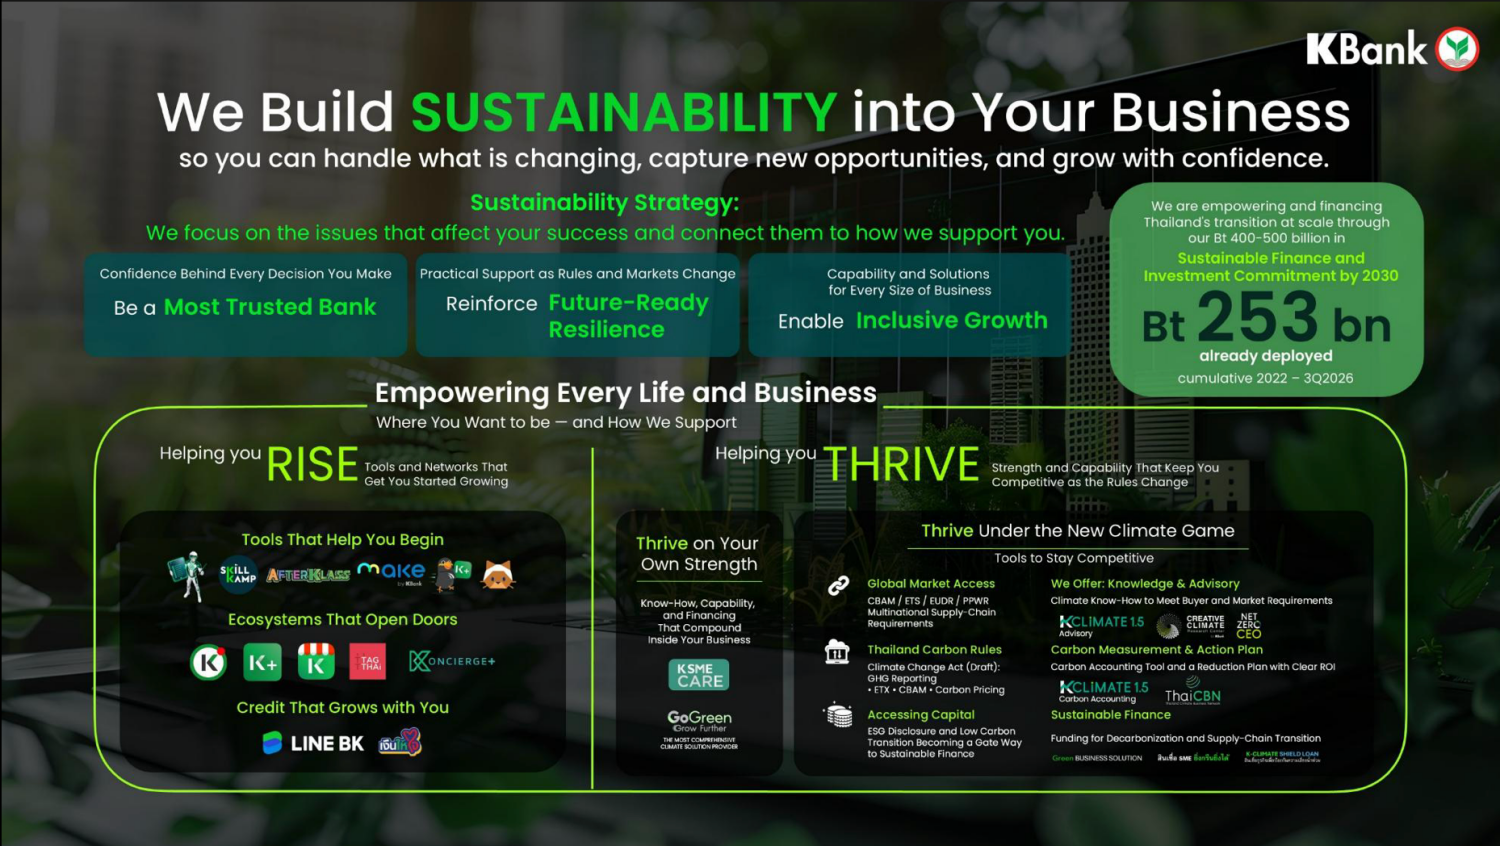
สะท้อนมุมมองว่า บทบาทของสถาบันการเงินในการขับเคลื่อนความยั่งยืนจำเป็นต้องดำเนินไปพร้อมกันสองด้าน ได้แก่ การสนับสนุนให้ลูกค้าปรับตัวเข้าสู่เศรษฐกิจคาร์บอนต่ำ และการบริหารความเสี่ยงจาก ESG
ธนาคารเป็น Enabler
สินเชื่อคือปลายทาง ความรู้คือจุดเริ่มต้น
จงรักระบุว่า บทบาทของธนาคารในฐานะผู้สนับสนุนการเปลี่ยนผ่าน (Enabler) ไม่ควรจำกัดอยู่เพียงการให้สินเชื่อ เพราะก่อนที่ธุรกิจจะตัดสินใจลงทุน จำเป็นต้องเข้าใจปัญหาและมีเครื่องมือสำหรับประเมินสิ่งที่ต้องปรับปรุง
ธนาคารจึงให้ความสำคัญกับการสร้างความรู้และทักษะผ่านโครงการต่าง ๆ ทั้งด้าน AI การพัฒนาศักยภาพผู้ประกอบการ SMEs และความรู้เกี่ยวกับ Net Zero เพื่อช่วยให้ลูกค้าบุคคลและลูกค้าธุรกิจเข้าถึงโอกาสในการปรับตัวได้มากขึ้น
สำหรับการลดการปล่อยก๊าซเรือนกระจก ผู้ประกอบการจำเป็นต้องทราบข้อมูลฐาน (Baseline) ของตนเองก่อน จึงจะสามารถกำหนดเป้าหมายและติดตามผลการลดการปล่อยได้
KBank มีเครื่องมือ K Climate 1.5 ในฐานะเครื่องมือช่วยให้ลูกค้าเข้าใจการวัดและวางแผนลดการปล่อยคาร์บอน ก่อนเชื่อมโยงไปสู่การเลือกวิธีดำเนินงานและความต้องการเงินทุน สิ่งสำคัญของการเลือกแนวทางเปลี่ยนผ่านให้เหมาะสม เพราะหากดำเนินการโดยไม่มีข้อมูลหรือวางแผนไม่ถูกต้อง อาจทำให้เกิดต้นทุนสูงขึ้น ขณะที่การไม่ปรับตัวก็อาจทำให้ธุรกิจสูญเสียโอกาสในอนาคต
กติกา Greenwashing เปลี่ยนโจทย์ธุรกิจ
ต้องมีหลักฐานรองรับ
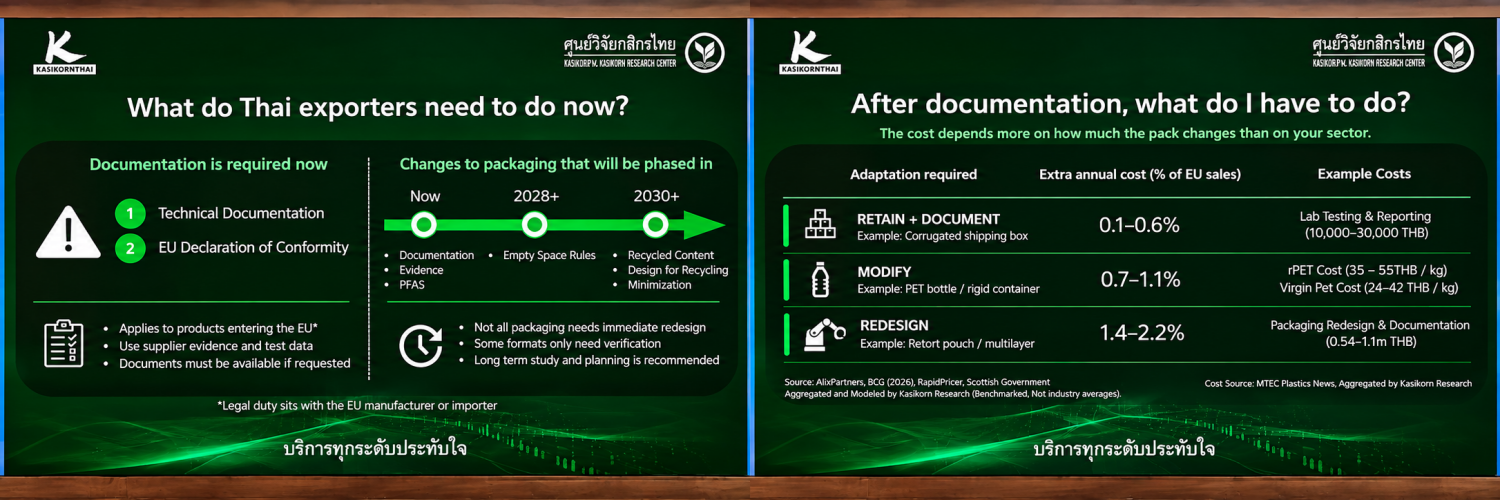
หนึ่งในแรงกดดันสำคัญที่ผู้ประกอบการต้องเตรียมรับมือคือ กฎระเบียบของสหภาพยุโรป (EU) ที่มุ่งป้องกันการกล่าวอ้างด้านสิ่งแวดล้อมอันเป็นเท็จหรือทำให้ผู้บริโภคเข้าใจผิด หรือ Greenwashing
ทั้งนี้ ในอดีตผู้ประกอบการอาจใช้สัญลักษณ์หรือข้อความที่สื่อว่าสินค้าเป็นมิตรต่อสิ่งแวดล้อม โดยไม่มีหลักฐานชัดเจน แต่ทิศทางกติกาใหม่ให้ความสำคัญกับข้อมูลที่ตรวจสอบได้ รวมถึงบทบาทของหน่วยงานอิสระในการทวนสอบคำกล่าวอ้างด้านสิ่งแวดล้อมตามข้อกำหนดที่เกี่ยวข้อง
การเปลี่ยนแปลงดังกล่าวจึงไม่ได้เป็นเพียงภาระในการปฏิบัติตามกฎระเบียบ แต่ยังเป็นโอกาสให้ผู้ประกอบการพัฒนาระบบข้อมูลและยกระดับความสามารถในการแข่งขัน โดยเฉพาะธุรกิจที่เกี่ยวข้องกับตลาดต่างประเทศ
ความท้าทายสำคัญในระยะต่อไปจึงอยู่ที่ว่า สถาบันการเงินจะนำข้อมูล Climate Risk ไปใช้บริหารความเสี่ยง โดยไม่ทำให้ธุรกิจในพื้นที่เศรษฐกิจที่มีความเสี่ยงสูงสูญเสียโอกาสเข้าถึงเงินทุนได้อย่างไร ซึ่งเป็นโจทย์ที่เชื่อมโยงทั้ง Sustainable Finance, Climate Adaptation และความสามารถในการแข่งขันของเศรษฐกิจไทย
SD Perspectives | Thailand’s Sustainability & Business Strategy Media
สำนักข่าวและสื่อวิเคราะห์ด้าน Sustainability และ Business Strategy ของประเทศไทย นำเสนอข่าวสาร บทวิเคราะห์ และประเด็นสำคัญด้าน ESG, Nature & Biodiversity, Sustainable Finance, Business Strategy และ DEI เพื่อช่วยผู้บริหาร นักลงทุน และองค์กรไทย เข้าใจความเสี่ยง โอกาส และทิศทางการแข่งขันใหม่ของโลกธุรกิจในยุคแห่งการเปลี่ยนแปลงทางเศรษฐกิจ สังคม และสิ่งแวดล้อม