พฤศจิกายน 2,2026…สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ออกประกาศเพื่อยกระดับการเปิดเผยข้อมูลด้านความยั่งยืนของบริษัทที่ออกหลักทรัพย์และจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย (บจ.) ให้สอดคล้องกับมาตรฐานสากลที่ออกโดย International Sustainability Standards Board (ISSB) ใช้บังคับตั้งแต่ปี 2570 เริ่มจากบริษัทจดทะเบียนในดัชนี SET50 พร้อมกำหนด 5 มาตรการผ่อนปรนในช่วงเปลี่ยนผ่าน เพื่อสนับสนุนให้ภาคธุรกิจปรับตัวและพัฒนาระบบข้อมูลได้อย่างเหมาะสม
ตามที่ ก.ล.ต. มีแนวคิดการยกระดับการเปิดเผยข้อมูลด้านความยั่งยืน รวมถึงข้อมูลด้านสภาพภูมิอากาศของ บจ. ให้เป็นไปตามมาตรฐาน ISSB ด้วยวิธีการนำไปใช้เป็นลำดับและสัดส่วน (phased-in approach) พร้อมมีมาตรการผ่อนปรนช่วงระยะเปลี่ยนผ่าน (Transition Reliefs) ที่คำนึงถึงความสอดคล้องกับบริบทสากล ความเป็นเอกภาพในการรายงานและเป็นไปในทิศทางเดียวกันด้วย โดย ก.ล.ต. ได้ปรับปรุงแบบรายงานและแบบแสดงรายการข้อมูลให้สอดคล้องกับมาตรฐาน IFRS S1 และ IFRS S2 ที่ออกโดย ISSB รวมทั้งกำหนดให้บริษัทจดทะเบียนและกิจการที่เกี่ยวข้องทยอยเริ่มเปิดเผยข้อมูลตามมาตรฐานดังกล่าวเป็นลำดับ
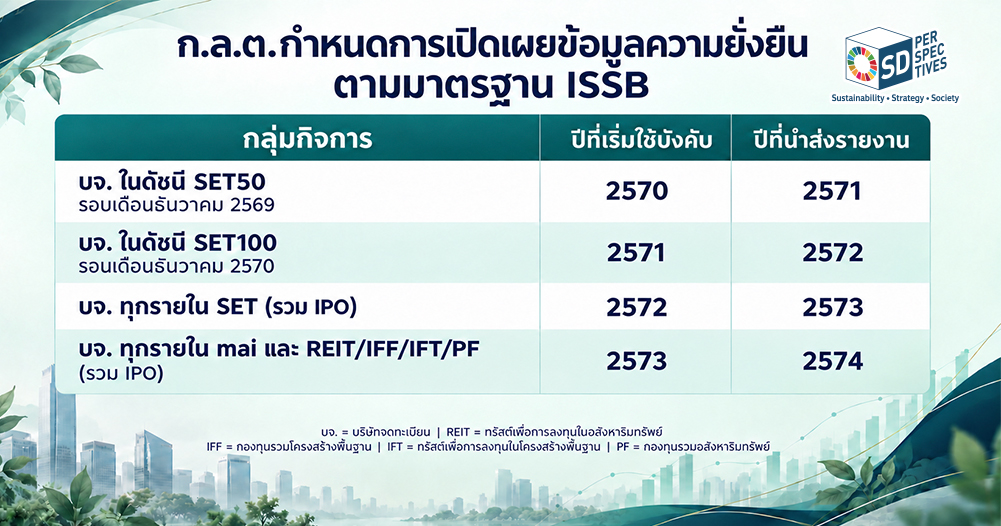
ทั้งนี้ เริ่มจากบริษัทจดทะเบียนที่เข้าข่ายเป็นดัชนี SET50 ในรอบเดือนธันวาคม 2569 ให้เริ่มรายงานข้อมูลของปี 2570 และที่เข้าข่ายเป็นดัชนี SET100 ในรอบเดือนธันวาคม 2570 ให้เริ่มรายงานข้อมูลของปี 2571 ก่อนขยายไปยังบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย (SET) และบริษัทจดทะเบียนทุกรายในตลาดหลักทรัพย์เอ็ม เอ ไอ (mai) รวมถึงทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ (Real Estate Investment Trust : REIT) กองทุนรวมโครงสร้างพื้นฐาน (Infrastructure Fund : IFF) ทรัสต์เพื่อการลงทุนในโครงสร้างพื้นฐาน (Infrastructure Trust : IFT) กองทุนรวมอสังหาริมทรัพย์ (Property Fund : PF) ในระยะถัดไป (ดังรายละเอียดในตาราง)
เพื่อสนับสนุนให้ภาคธุรกิจสามารถปรับตัวและพัฒนาระบบข้อมูลได้อย่างเหมาะสม ก.ล.ต. ได้กำหนดมาตรการผ่อนปรนช่วงเปลี่ยนผ่าน (Transition reliefs) จำนวน 5 มาตรการ ประกอบด้วย
-การยกเว้นข้อมูลเปรียบเทียบในปีแรกของการรายงาน
-การเปิดเผยข้อมูลด้านสภาพภูมิอากาศเป็นลำดับแรก
-การผ่อนปรนระยะเวลาการรายงาน
-การเปิดทางให้ใช้มาตรฐานการคำนวณการปล่อยก๊าซเรือนกระจกที่เทียบเท่าได้ในช่วงเริ่มต้น
-การผ่อนปรนการเปิดเผยข้อมูลการปล่อยก๊าซเรือนกระจก Scope 3 ในระยะแรกของการบังคับใช้
นอกจากนี้ ก.ล.ต. ยังกำหนดให้ข้อมูลการปล่อยก๊าซเรือนกระจก (GHG Emissions) ต้องได้รับการทวนสอบจากผู้ให้ความเชื่อมั่นตามมาตรฐานสากลที่ได้รับการยอมรับ เพื่อส่งเสริมความน่าเชื่อถือของข้อมูลที่เปิดเผยต่อผู้ลงทุนและสาธารณชน
ก.ล.ต. จึงออกประกาศที่เกี่ยวข้องกับการยกระดับการเปิดเผยข้อมูลด้านความยั่งยืนตามมาตรฐาน ISSB ของ บจ. จำนวน 9 ฉบับ* โดยมีผลใช้บังคับตั้งแต่วันที่ 26 ตุลาคม 2569 และได้จัดทำแบบรายงานและแบบแสดงรายการข้อมูลประจำปี/รายงานประจำปี แบบ 56-1 One Report-S รวมถึงคู่มือการจัดทำแบบแสดงรายการข้อมูล เพื่อเสริมสร้างความรู้ความเข้าใจในการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืนตามมาตรฐาน ISSB ตามที่ได้เผยแพร่ไว้บนเว็บไซต์ของ ก.ล.ต
ทั้งนี้ ก.ล.ต. มีแผนเตรียมความพร้อมให้กับภาคเอกชนผ่านการจัดอบรมมาตั้งแต่ปี 2567 และจะจัดทำอย่างต่อเนื่องต่อไป และการจัดทำคู่มือการเปิดเผยข้อมูลร่วมกับหน่วยงานพันธมิตรทั้งในและต่างประเทศ เพื่อเสริมสร้างขีดความสามารถ ความรู้ความเข้าใจ และสนับสนุนให้การดำเนินการเปลี่ยนผ่านสู่การเปิดเผยข้อมูลด้านความยั่งยืนตามมาตรฐาน ISSB ของ บจ. ให้เป็นไปอย่างราบรื่น
SD Perspectives | Thailand’s Sustainability & Business Strategy Media
สำนักข่าวและสื่อวิเคราะห์ด้าน Sustainability และ Business Strategy ของประเทศไทย นำเสนอข่าวสาร บทวิเคราะห์ และประเด็นสำคัญด้าน ESG, Nature & Biodiversity, Sustainable Finance, Business Strategy และ DEI เพื่อช่วยผู้บริหาร นักลงทุน และองค์กรไทย เข้าใจความเสี่ยง โอกาส และทิศทางการแข่งขันใหม่ของโลกธุรกิจในยุคแห่งการเปลี่ยนแปลงทางเศรษฐกิจ สังคม และสิ่งแวดล้อม
หมายเหตุ :
*ประกาศที่เกี่ยวข้อง ได้แก่
- ประกาศคณะกรรมการกำกับตลาดทุน จำนวน 7 ฉบับ ได้แก่
(1.1) ที่ ทจ. 24/2569 เรื่อง การยื่นแบบแสดงรายการข้อมูลการเสนอขายหลักทรัพย์ (ฉบับที่ 23) https://publish.sec.or.th/nrs/11341p_r.pdf
(1.2) ที่ ทจ. 25/2569 เรื่อง หลักเกณฑ์ เงื่อนไข และวิธีการรายงานการเปิดเผยข้อมูลเกี่ยวกับฐานะการเงินและผลการดำเนินงานของบริษัทที่ออกหลักทรัพย์ (ฉบับที่ 31) https://publish.sec.or.th/nrs/11347p_r.pdf
(1.3) ที่ ทจ. 26/2569 เรื่อง หลักเกณฑ์ เงื่อนไข และวิธีการรายงานการเปิดเผยข้อมูลเกี่ยวกับฐานะการเงินและผลการดำเนินงานของบริษัทต่างประเทศที่ออกและเสนอขายหุ้น (ฉบับที่ 8) https://publish.sec.or.th/nrs/11350p_r.pdf
(1.4) ที่ ทจ. 27/2569 เรื่อง ข้อกำหนดเกี่ยวกับการเสนอขายหลักทรัพย์ที่ออกโดยบริษัทต่างประเทศที่มีหรือจะมีหุ้นเป็นหลักทรัพย์ซื้อขายในตลาดหลักทรัพย์ต่างประเทศ (ฉบับที่ 14) https://publish.sec.or.th/nrs/11353p_r.pdf
(1.5) ที่ ทจ. 28/2569 เรื่อง การออกและเสนอขายหน่วยทรัสต์ของทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ (ฉบับที่ 25) https://publish.sec.or.th/nrs/11356p_r.pdf
(1.6) ที่ ทจ. 29/2569 เรื่อง การออกและเสนอขายหน่วยทรัสต์ของทรัสต์เพื่อการลงทุนในโครงสร้างพื้นฐาน (ฉบับที่ 11) https://publish.sec.or.th/nrs/11358p_r.pdf
(1.7) ที่ ทจ. 30/2569 เรื่อง หลักเกณฑ์ เงื่อนไข และวิธีการรายงานการเปิดเผยข้อมูลของกองทุนรวมและทรัสต์ที่มีการลงทุนในอสังหาริมทรัพย์หรือโครงสร้างพื้นฐาน (ฉบับที่ 14) https://publish.sec.or.th/nrs/11362p_r.pdf - ประกาศสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ จำนวน 2 ฉบับ ได้แก่
(2.1) ที่ สน. 21/2569 เรื่อง หนังสือชี้ชวนเสนอขายหน่วยลงทุนของกองทุนรวมอสังหาริมทรัพย์ (ฉบับที่ 4) https://publish.sec.or.th/nrs/11365p_r.pdf
(2.2) ที่ สน. 22/2569 เรื่อง หนังสือชี้ชวนเสนอขายหน่วยลงทุนของกองทุนรวมโครงสร้างพื้นฐาน) (ฉบับที่ 5) https://publish.sec.or.th/nrs/11368p_r.pdf